
Sprzedaż produktów to nie tylko zamówienia, wysyłka i zadowoleni klienci. Każdy przedsiębiorca powinien również odpowiedzieć sobie na znacznie mniej przyjemne pytanie: Co stanie się, jeśli sprzedany przeze mnie produkt wyrządzi komuś szkodę?
Wyobraź sobie prostą sytuację. Prowadzisz sklep stacjonarny albo internetowy w Niemczech i sprzedajesz czajniki elektryczne, ekspresy do kawy, garnki, urządzenia AGD lub inne produkty codziennego użytku. Klient kupuje czajnik. Przez kilka tygodni wszystko działa prawidłowo. Pewnego dnia podczas korzystania z urządzenia dochodzi do zwarcia. Pojawia się ogień, który szybko przenosi się na kuchnię.
🔥 Uszkodzone zostają meble i wyposażenie.
🏠 Remontu wymaga część mieszkania.
🤕 W najgorszym przypadku ktoś zostaje poszkodowany.
💶 Roszczenie zaczyna opiewać na dziesiątki, a czasami nawet setki tysięcy euro.
I wtedy pojawia się kluczowe pytanie: Kto za to zapłaci?
Jeżeli prowadzisz działalność w Niemczech i produkujesz, importujesz, dystrybuujesz albo sprzedajesz produkty, odpowiednio dobrane ubezpieczenie odpowiedzialności może być jednym z najważniejszych elementów ochrony Twojej firmy.
Ubezpieczenie odpowiedzialności za produkt w Niemczech – jakie rodzaje ochrony warto rozważyć?
Odpowiedzialność nie zawsze kończy się w momencie sprzedaży. Wielu przedsiębiorców myśli: „Przecież tylko sprzedałem produkt. Nie ja go wyprodukowałem”. Niestety, w praktyce sytuacja może być znacznie bardziej skomplikowana. Znaczenie ma między innymi to, kto wyprodukował produkt, skąd został sprowadzony, kto wprowadził go na rynek, pod jaką marką jest sprzedawany oraz jaka dokładnie była przyczyna szkody.
Szczególną uwagę powinny zwrócić firmy, które importują towary spoza Europejskiego Obszaru Gospodarczego lub sprzedają produkty pod własną nazwą czy marką. W określonych sytuacjach ich odpowiedzialność może być znacznie szersza, niż przedsiębiorca początkowo zakłada. Dlatego przy sprzedaży produktów warto przyjrzeć się kilku rodzajom ochrony.
1. Betriebshaftpflichtversicherung – podstawowe OC firmy
Betriebshaftpflichtversicherung można określić jako jedno z podstawowych ubezpieczeń odpowiedzialności cywilnej przedsiębiorstwa. Jego zadaniem jest ochrona firmy przed finansowymi konsekwencjami roszczeń osób trzecich, jeżeli w związku z działalnością przedsiębiorstwa dojdzie do szkody osobowej lub rzeczowej.
Przykład? Pracownik Twojej firmy podczas dostawy przypadkowo uszkadza wyposażenie klienta. Klient przewraca się o pozostawiony przez pracownika przedmiot i doznaje urazu. Podczas wykonywania usługi zostaje zniszczona rzecz należąca do osoby trzeciej. W takich sytuacjach właśnie Betriebshaftpflicht może stanowić podstawę ochrony.
Ale jest jeszcze jedna bardzo ważna funkcja tego ubezpieczenia. Ubezpieczyciel nie tylko może pokrywać uzasadnione roszczenia, lecz w ramach przewidzianego zakresu również sprawdza, czy osoba żądająca odszkodowania rzeczywiście ma do niego prawo. Jeżeli roszczenie jest nieuzasadnione, ubezpieczyciel może pomóc w jego odparciu. To szczególnie istotne, ponieważ samo otrzymanie żądania zapłaty nie oznacza jeszcze, że przedsiębiorca automatycznie musi je zaakceptować.
Czy zwykłe OC firmy wystarczy przy sprzedaży produktów? Niekoniecznie. I właśnie tutaj dochodzimy do kolejnego bardzo ważnego zakresu.
2. Produkthaftpflichtversicherung – odpowiedzialność za produkt
Jeżeli produkujesz, importujesz albo sprzedajesz towary, szczególnie istotna jest Produkthaftpflichtversicherung, czyli ochrona związana z odpowiedzialnością za produkt. W wielu rozwiązaniach ubezpieczeniowych Produkthaftpflicht stanowi część odpowiednio skonstruowanego Betriebshaftpflichtversicherung, ale zakres zawsze trzeba dokładnie sprawdzić w konkretnej umowie.
Wróćmy do naszego czajnika. Klient kupuje urządzenie, które z powodu wady powoduje zwarcie. Dochodzi do pożaru. Zniszczone zostają meble, sprzęt AGD i część mieszkania. Jeżeli dodatkowo klient dozna poparzeń lub innego uszczerbku na zdrowiu, potencjalna wartość roszczeń może jeszcze bardziej wzrosnąć. Właśnie takie sytuacje pokazują, dlaczego odpowiedzialność za produkt jest tak istotna.
Produkthaftpflicht może mieć znaczenie w przypadku szkód: osobowych – kiedy wadliwy produkt doprowadzi do obrażeń lub innego uszczerbku na zdrowiu, rzeczowych – kiedy produkt uszkodzi inne mienie należące do klienta lub osoby trzeciej, a także określonych kosztów będących następstwem takiej szkody – oczywiście w granicach i na zasadach przewidzianych w konkretnej umowie ubezpieczenia.
Kluczowe jest tutaj jedno rozróżnienie: ubezpieczenie odpowiedzialności nie służy po prostu do wymiany wadliwego czajnika czy zwrotu jego ceny. Jego zasadniczym zadaniem jest ochrona przed roszczeniami wynikającymi ze szkód, które wadliwy produkt wyrządził osobom trzecim lub ich mieniu.
To ogromna różnica. Czajnik może kosztować 50 euro. Szkoda spowodowana przez ten czajnik może kosztować 100 000 euro.

3. Erweiterte Produkthaftpflicht – rozszerzona odpowiedzialność za produkt
Nie każda działalność kończy się na sprzedaży gotowego produktu klientowi indywidualnemu. Czasami Twój produkt staje się częścią czegoś większego. Wyobraź sobie, że dostarczasz elementy innej firmie. Twój produkt jest następnie montowany, łączony, mieszany albo przetwarzany wraz z innymi materiałami.
Dopiero później okazuje się, że właśnie Twój element był wadliwy. W rezultacie konieczne może być rozebranie gotowego produktu, usunięcie wadliwego komponentu, ponowne wykonanie określonych prac albo nawet zniszczenie części całej produkcji.
W takich sytuacjach zwykła odpowiedzialność za produkt może okazać się niewystarczająca. Warto wtedy przyjrzeć się Erweiterte Produkthaftpflichtversicherung, czyli rozszerzonej odpowiedzialności za produkt.
Jest to szczególnie istotne dla firm działających w sektorze B2B – między innymi producentów komponentów, dostawców części, półproduktów czy materiałów wykorzystywanych przez inne przedsiębiorstwa. Zakres może obejmować określone szkody związane np. z dalszym przetwarzaniem produktu, jego połączeniem z innymi elementami czy kosztami związanymi z koniecznością usunięcia wadliwej części.
I tutaj ogromne znaczenie ma dokładna analiza działalności. Firma sprzedająca gotowe kubki klientom indywidualnym ma zupełnie inny profil ryzyka niż przedsiębiorstwo dostarczające komponenty do maszyn przemysłowych. Dlatego ubezpieczenia nie powinno dobierać się wyłącznie według zasady: „Prowadzę handel, więc potrzebuję polisy dla handlu”. Trzeba wiedzieć, co dokładnie dzieje się z produktem po jego sprzedaży.
4. Rückrufkostenversicherung – gdy produkt trzeba wycofać z rynku
Teraz wyobraź sobie jeszcze inną sytuację. Nie jeden czajnik okazuje się wadliwy. Problem dotyczy całej serii. Na rynku znajduje się już kilka tysięcy urządzeń, a firma dowiaduje się, że istnieje ryzyko zwarcia i pożaru. Nie można czekać, aż wydarzy się kolejna szkoda. Produkt trzeba wycofać.
I zaczynają się koszty. Trzeba zidentyfikować odbiorców, poinformować sprzedawców i klientów, zorganizować zwroty produktów, logistykę, magazynowanie, utylizację albo wymianę wadliwych urządzeń.
Taka akcja może kosztować ogromne pieniądze – nawet wtedy, gdy jeszcze nie doszło do dużej szkody osobowej czy rzeczowej. Dlatego istnieje Rückrufkostenversicherung, czyli ubezpieczenie kosztów związanych z wycofaniem produktów z rynku.
Jest to szczególnie warte rozważenia przez firmy, które sprzedają większe ilości produktów, posiadają własną markę, importują towary albo działają w branżach, w których ewentualna wada produktu może stanowić poważne zagrożenie.
Ważne: kosztów akcji wycofania produktu nie należy automatycznie utożsamiać ze standardową odpowiedzialnością za produkt. To odrębne ryzyko i trzeba sprawdzić, czy dana umowa faktycznie je obejmuje.
5. Rechtsschutzversicherung für Unternehmen – ochrona prawna przedsiębiorstwa
Roszczenie dotyczące wadliwego produktu może oznaczać nie tylko konieczność wypłaty odszkodowania. Może pojawić się również spór prawny. Kto odpowiada za wadę? Producent? Importer? Dostawca? Sprzedawca? Czy produkt faktycznie był wadliwy? Czy klient korzystał z niego zgodnie z przeznaczeniem? Czy szkoda rzeczywiście powstała w deklarowanych okolicznościach?
Takie sprawy potrafią być skomplikowane. Dlatego kolejnym zabezpieczeniem wartym rozważenia jest Firmenrechtsschutz / Rechtsschutzversicherung für Unternehmen, czyli firmowe ubezpieczenie ochrony prawnej.
Może ono pomagać w określonych sporach prawnych, pokrywając – zgodnie z warunkami konkretnej polisy – między innymi koszty prawników, postępowań czy innych wydatków związanych z dochodzeniem lub obroną praw firmy.
Trzeba jednak pamiętać o bardzo ważnej rzeczy: Rechtsschutz nie zastępuje Produkthaftpflicht. To dwa różne rodzaje ochrony. Jedna polisa ma przede wszystkim zabezpieczać firmę przed określonymi roszczeniami odszkodowawczymi, druga pomaga w określonych sporach prawnych.
Sprzedaż produktów w Niemczech a odpowiedzialność firmy – import, obowiązki i zakres ochrony
Importujesz produkty? Tutaj warto być szczególnie ostrożnym. Dla wielu firm prowadzących sprzedaż w Niemczech największym ryzykiem może być import. Przedsiębiorca zamawia produkty u producenta spoza Europy, umieszcza je w swoim sklepie internetowym i zakłada: „Jeżeli coś będzie nie tak, odpowiedzialność poniesie fabryka”. W praktyce dochodzenie roszczeń od producenta znajdującego się na drugim końcu świata może wyglądać zupełnie inaczej.
Dodatkowo w zależności od roli przedsiębiorstwa w łańcuchu dostaw importer może ponosić szczególną odpowiedzialność. Podobnie wygląda sytuacja w przypadku private label, czyli produktów kupowanych od producenta i sprzedawanych następnie pod własną nazwą lub marką.
Dlatego broker przed przygotowaniem ochrony powinien wiedzieć nie tylko: „Co sprzedaje firma?”, ale również: Skąd pochodzi produkt? Kto go produkuje? Kto go importuje? Pod jaką marką jest sprzedawany? Do jakich krajów trafia? Kim są odbiorcy – osoby prywatne czy firmy? W jaki sposób produkt jest wykorzystywany? Jak duża mogłaby być potencjalna szkoda?
Dopiero odpowiedzi na te pytania pozwalają właściwie ocenić ryzyko.
Czy takie ubezpieczenia są obowiązkowe w Niemczech? Nie istnieje jedna zasada mówiąca, że każda firma sprzedająca dowolny produkt musi posiadać wszystkie wymienione wyżej ubezpieczenia. Obowiązki mogą zależeć od rodzaju działalności i branży.
To jednak nie oznacza, że brak obowiązku prawnego oznacza brak ryzyka. Przedsiębiorca może ponosić odpowiedzialność za szkody niezależnie od tego, czy zdecydował się wcześniej wykupić odpowiednie ubezpieczenie.
Dlatego pytanie powinno brzmieć nie tylko: „Czy muszę mieć tę polisę?”, ale przede wszystkim: „Czy moja firma byłaby w stanie finansowo poradzić sobie z dużym roszczeniem bez ubezpieczenia?”
Jak może wyglądać ochrona firmy sprzedającej produkty? W zależności od działalności warto przeanalizować przede wszystkim: Betriebshaftpflichtversicherung, Produkthaftpflichtversicherung, w odpowiednich przypadkach Erweiterte Produkthaftpflicht, dodatkowo Rückrufkostenversicherung oraz Firmenrechtsschutz.
Nie oznacza to jednak, że każda firma potrzebuje identycznego pakietu. Inaczej powinien zostać zabezpieczony mały sklep internetowy sprzedający dekoracje, inaczej importer urządzeń elektrycznych, jeszcze inaczej producent elementów używanych następnie w przemyśle. Liczy się realne ryzyko konkretnej działalności.
Sama polisa to nie wszystko. W przypadku odpowiedzialności za produkt ogromne znaczenie mają szczegóły. Suma ubezpieczenia, udział własny, terytorialny zakres ochrony, rodzaj sprzedawanych produktów, kraje importu i eksportu, obrót firmy czy wyłączenia odpowiedzialności mogą zdecydować o tym, czy ochrona będzie odpowiednia.
Dlatego samo zdanie: „Mam Betriebshaftpflicht” nie daje jeszcze odpowiedzi na pytanie: „Czy jestem dobrze zabezpieczony, jeżeli mój produkt spowoduje dużą szkodę?” To właśnie trzeba sprawdzić w umowie.
Ubezpieczenie nie zastępuje również obowiązków związanych z bezpieczeństwem produktów, odpowiednim oznakowaniem, dokumentacją czy przestrzeganiem przepisów dotyczących wprowadzania towarów na rynek.
Jak zabezpieczyć firmę sprzedającą produkty w Niemczech?
Najlepszym momentem na analizę polisy nie jest chwila, kiedy klient dzwoni i mówi: „Państwa produkt spowodował pożar w moim mieszkaniu”. Wtedy jest już za późno na rozszerzanie ochrony.
Dlatego jeżeli produkujesz, importujesz, prowadzisz sklep internetowy, hurtownię albo sprzedajesz produkty pod własną marką, warto wcześniej sprawdzić, jak wygląda odpowiedzialność Twojej firmy i czy posiadane ubezpieczenie rzeczywiście odpowiada temu ryzyku.
Nie wiesz, czy Twoja firma jest odpowiednio zabezpieczona? W ComVers GmbH przeanalizujemy charakter Twojej działalności i pomożemy dobrać odpowiedni zakres ochrony.
Zakres ochrony zawsze zależy od warunków konkretnej umowy ubezpieczenia, rodzaju działalności oraz indywidualnej oceny ryzyka.
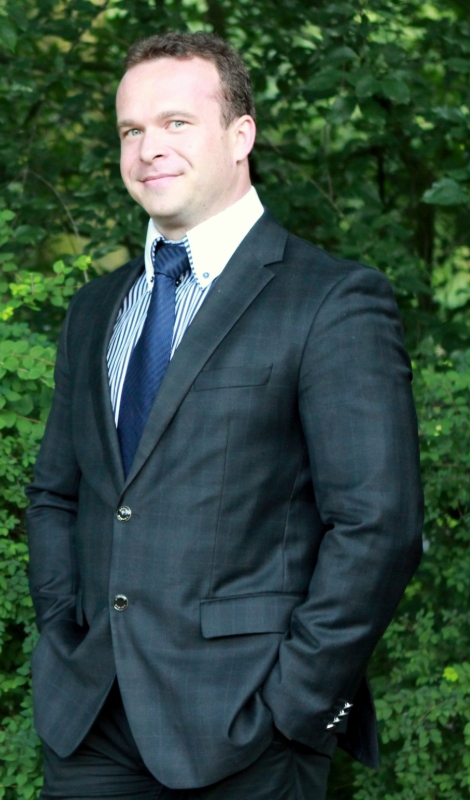
Doświadczony broker ubezpieczeniowy z ponad 27-letnim stażem zawodowym, specjalizujący się w kompleksowej obsłudze klientów biznesowych. Wykształcony jako Versicherungskaufmann oraz certyfikowany doradca ds. ubezpieczeń dla przedsiębiorstw (Fachberater für betriebliche Risiken), posiada szeroką wiedzę i praktyczne doświadczenie w zakresie zarządzania ryzykiem.
Prezes spółki brokerskiej ComVers GmbH z siedzibą w Hamburgu. Ekspert w dziedzinie ubezpieczeń transportowych, odpowiedzialności cywilnej, majątkowych oraz zdrowotnych.
Łączy wieloletnią praktykę z indywidualnym podejściem do klienta, wspierając firmy w skutecznej ochronie ich działalności i minimalizacji ryzyka.