
Prowadzenie działalności gospodarczej w Niemczech wiąże się z różnymi rodzajami ryzyka – od szkód wyrządzonych klientom po uszkodzenie sprzętu czy problemy prawne. Dlatego przedsiębiorca prowadzący Gewerbe powinien dopasować zakres ubezpieczenia do rodzaju działalności, posiadanego majątku i potencjalnych zagrożeń.
Najważniejsze informacje
- Betriebshaftpflichtversicherung chroni przed roszczeniami osób trzecich związanymi z prowadzoną działalnością.
- Geschäftsinhaltsversicherung zabezpiecza wyposażenie i mienie firmy przed określonymi zdarzeniami.
- Elektronikversicherung obejmuje sprzęt elektroniczny wykorzystywany w działalności.
- Rechtsschutzversicherung zapewnia ochronę finansową w przypadku sporów prawnych.
- Przedsiębiorcy zajmujący się transportem towarów mogą potrzebować dodatkowego ubezpieczenia transportowego.
Jakie ubezpieczenia dla Gewerbe warto rozważyć?
Betriebshaftpflichtversicherung – OC działalności
Betriebshaftpflichtversicherung chroni przedsiębiorcę przed finansowymi skutkami roszczeń osób trzecich powstałych w związku z prowadzoną działalnością. Ochrona może obejmować szkody osobowe, rzeczowe oraz wynikające z nich straty finansowe. Jest szczególnie istotna dla firm, które mają bezpośredni kontakt z klientami, wykonują pracę u innych osób lub korzystają z ich mienia.
Geschäftsinhaltsversicherung – ubezpieczenie mienia firmy
Geschäftsinhaltsversicherung zabezpiecza majątek przedsiębiorstwa, w tym wyposażenie, maszyny i towary. W zależności od zakresu ochrona może obejmować szkody spowodowane m.in. pożarem, wybuchem, uderzeniem pioruna, zalaniem, gradem, powodzią, kradzieżą z włamaniem, wandalizmem czy stłuczeniem szyb. Sumę ubezpieczenia ustala się odpowiednio do wartości mienia. Polisę można również rozszerzyć np. o ochronę na wypadek utraty dochodów po szkodzie.
Elektronikversicherung – ubezpieczenie sprzętu elektronicznego
Elektronikversicherung uzupełnia ubezpieczenie mienia firmy i chroni sprzęt elektroniczny przed nagłą i nieprzewidzianą utratą, uszkodzeniem lub zniszczeniem. W zależności od polisy ochrona może obejmować m.in. szkody spowodowane wilgocią, awarią klimatyzacji, przepięciem, zwarciem, błędami w obsłudze, niedbalstwem pracowników czy kradzieżą z włamaniem. Może również obejmować utratę lub uszkodzenie danych wskutek objętych ochroną zdarzeń.
Rechtsschutzversicherung – ubezpieczenie ochrony prawnej
Ubezpieczenie Ochrony Prawnej zapewnia przedsiębiorcy ochronę finansową przy dochodzeniu praw w sprawach cywilnych oraz podczas obrony w sprawach karnych i o wykroczenia. W zależności od warunków polisy pokrywane mogą być m.in. honorarium prawnika, koszty sądowe oraz inne wydatki związane z dochodzeniem lub obroną praw w sądzie. Ochrona może dotyczyć sporów z kontrahentami, pracownikami lub innymi podmiotami.
Transportversicherung / Werkverkehrsversicherung – ubezpieczenie transportowe
Ubezpieczenie transportowe zapewnia ochronę w związku ze szkodami powstałymi podczas przewozu towarów. W przypadku odpowiedzialności przewoźnika polisa może obejmować szkody powstałe podczas wykonywania umowy przewozu w transporcie krajowym lub międzynarodowym. Przy prowadzeniu działalności transportowej należy również spełnić wymagane warunki formalne, np. posiadać odpowiednią licencję lub zezwolenie, jeśli są wymagane.
Jak dobrać ubezpieczenie dla Gewerbe?
Nie każda firma potrzebuje takiego samego zakresu ochrony. Przy wyborze polisy warto uwzględnić przede wszystkim rodzaj działalności, wartość majątku, wykorzystywany sprzęt, kontakt z klientami oraz charakter wykonywanych usług. W przypadku specjalistycznych działalności zakres ochrony można rozszerzyć o dodatkowe ryzyka.

Najczęściej zadawane pytania (FAQ)
Czy ubezpieczenie Gewerbe jest obowiązkowe w Niemczech?
Nie ma jednego obowiązkowego ubezpieczenia dla każdej działalności Gewerbe. Obowiązki zależą m.in. od rodzaju działalności i wykonywanego zawodu. Pozostałe polisy przedsiębiorca dobiera do występujących ryzyk.
Jakie ubezpieczenie jest najważniejsze dla przedsiębiorcy?
W wielu przypadkach podstawą jest Betriebshaftpflichtversicherung, czyli OC działalności. Ostateczny zakres ochrony powinien jednak uwzględniać specyfikę firmy, jej majątek i rodzaj wykonywanych usług.
Czy można połączyć kilka ubezpieczeń dla firmy?
Tak. Zakres ochrony można dopasować do potrzeb przedsiębiorstwa i połączyć różne rodzaje ubezpieczeń, np. OC działalności, ochronę majątku oraz ochronę prawną.
Czy składki za ubezpieczenia Gewerbe można odliczyć od podatku w Niemczech?
Tak. Wszystkie ubezpieczenia chroniące mienie i działalność firmy (m.in. Betriebshaftpflicht, Geschäftsinhaltsversicherung czy Elektronikversicherung) stanowią w świetle prawa podatkowego koszty uzyskania przychodu (Betriebsausgaben). Można je w całości odliczyć od przychodu firmy w niemieckim urzędzie skarbowym (Finanzamt), co obniża podstawę opodatkowania podatkiem dochodowym (Einkommensteuer) oraz podatkiem od działalności (Gewerbesteuer).
Czym różni się Betriebshaftpflicht od Vermögensschadenhaftpflicht?
Betriebshaftpflichtversicherung pokrywa przede wszystkim szkody osobowe (np. uszczerbek na zdrowiu klienta) i rzeczowe (np. zniszczenie mienia klienta na budowie) oraz straty finansowe z nich wynikające. Z kolei Vermögensschadenhaftpflichtversicherung (zawodowe OC od czystych strat finansowych) jest dedykowane branżom doradczym, IT, księgowym i finansowym – chroni przed roszczeniami w sytuacji, gdy błąd zawodowy przedsiębiorcy naraził klienta wyłącznie na stratę majątkową, bez wystąpienia fizycznego uszczerbku na osobie czy przedmiocie.
Czy Betriebshaftpflicht chroni także podwykonawców (Subunternehmer)?
Standardowa polisa Betriebshaftpflichtversicherung chroni właściciela firmy oraz jego bezpośrednich pracowników zatrudnionych na umowę o pracę. Niezależni podwykonawcy (Subunternehmer prowadzący własną Gewerbe) co do zasady odpowiadają za wyrządzone przez siebie szkody samodzielnie i muszą posiadać własne OC działalności. Warto jednak zweryfikować w polisie tzw. klauzulę odpowiedzialności za szkody spowodowane przez podwykonawców (Subunternehmerhaftung), która zabezpiecza głównego wykonawcę w razie roszczeń regresowych.
Czy rejestrując Gewerbe muszę posiadać ubezpieczenie zdrowotne w Niemczech?
Tak. Posiadanie ubezpieczenia zdrowotnego (Krankenversicherung) jest w Niemczech prawnym obowiązkiem każdego mieszkańca i przedsiębiorcy (zgodnie z § 193 ust. 3 VVG). Osoba otwierająca Gewerbe musi wybrać pomiędzy ustawową kasą chorych (Gesetzliche Krankenversicherung – GKV) jako dobrowolnie ubezpieczony, a ubezpieczeniem prywatnym (Private Krankenversicherung – PKV). Brak polisy zdrowotnej skutkuje naliczeniem zaległych składek wraz z karnymi odsetkami przez niemieckie instytucje.
Data aktualizacji: Wrzesień 2026
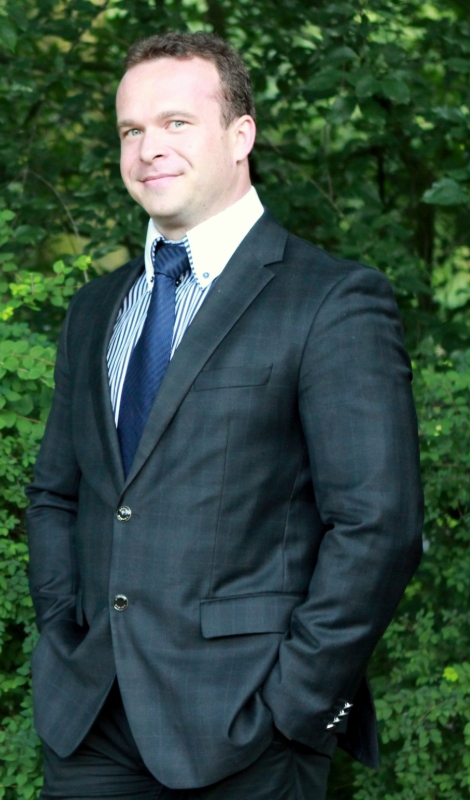
Doświadczony broker ubezpieczeniowy z ponad 27-letnim stażem zawodowym, specjalizujący się w kompleksowej obsłudze klientów biznesowych. Wykształcony jako Versicherungskaufmann oraz certyfikowany doradca ds. ubezpieczeń dla przedsiębiorstw (Fachberater für betriebliche Risiken), posiada szeroką wiedzę i praktyczne doświadczenie w zakresie zarządzania ryzykiem.
Prezes spółki brokerskiej ComVers GmbH z siedzibą w Hamburgu. Ekspert w dziedzinie ubezpieczeń transportowych, odpowiedzialności cywilnej, majątkowych oraz zdrowotnych.
Łączy wieloletnią praktykę z indywidualnym podejściem do klienta, wspierając firmy w skutecznej ochronie ich działalności i minimalizacji ryzyka.