
Prowadzisz działalność gospodarczą w Niemczech i płacisz wysoką składkę do AOK, TK, Barmer lub innej gesetzliche Krankenkasse? W przypadku osób samozatrudnionych składka na ustawowe ubezpieczenie zdrowotne może stanowić istotną część miesięcznych kosztów, szczególnie przy wyższych dochodach. Jeśli zastanawiasz się, czy istnieje możliwość obniżenia tych wydatków i jednocześnie dopasowania zakresu ochrony do swoich potrzeb, warto sprawdzić również prywatne ubezpieczenie zdrowotne – PKV. Dla części przedsiębiorców może ono okazać się korzystną alternatywą dla ustawowego systemu GKV.
PKV dla Gewerbe – często znacznie taniej
Dla osób prowadzących działalność gospodarczą największą zaletą PKV może być cena.
W gesetzliche Krankenkasse składka zależy przede wszystkim od dochodu. Im więcej zarabiasz, tym wyższa może być składka – aż do ustawowego maksimum.
W PKV jest inaczej. Twój dochód nie decyduje bezpośrednio o wysokości składki. Liczą się przede wszystkim wiek, stan zdrowia oraz wybrany zakres ubezpieczenia.
Dlatego szczególnie osoby prowadzące Gewerbe, które dobrze zarabiają, mogą dzięki zmianie na PKV znacznie obniżyć miesięczne koszty ubezpieczenia zdrowotnego.
Przykład
Jeżeli obecnie płacisz za gesetzliche Kranken- und Pflegeversicherung około 1.200 € miesięcznie, a odpowiednia PKV kosztowałaby Cię np. 600–700 €, różnica może wynosić nawet 500–600 € miesięcznie.
To nawet 6.000–7.200 € oszczędności rocznie.
Oczywiście jest to tylko przykład – rzeczywista składka PKV zależy od indywidualnej sytuacji.
Taniej nie musi oznaczać gorzej
Co ciekawe, niższa składka nie musi oznaczać gorszego ubezpieczenia.
Dobra PKV może oferować – w zależności od wybranego pakietu – bardzo dobre świadczenia u lekarzy i specjalistów, leczenie szpitalne, stomatologię czy zwrot kosztów leków.
Dlatego przy porównaniu sprawdzamy dla naszych klientów dwie rzeczy:
Ile możesz zaoszczędzić i co otrzymujesz za swoją składkę.
Dowiedz się więcej: Podstawowe ubezpieczenia dla przedsiębiorców w Niemczech – Gewerbe
Czy każdy może przejść na PKV?
Osoby prowadzące główną działalność gospodarczą mogą zasadniczo zdecydować, czy chcą pozostać dobrowolnie w gesetzliche Krankenkasse, czy przejść do PKV.
Przed zawarciem PKV ubezpieczyciel sprawdza jednak stan zdrowia. Znaczenie mają również wiek i sytuacja rodzinna.
Dlatego nie dla każdego PKV będzie najlepszym rozwiązaniem.
Płacisz dużo za Krankenkasse? Sprawdźmy, czy można taniej.
Jeżeli prowadzisz Gewerbe w Niemczech, możemy bez zobowiązań sprawdzić:
ile płacisz obecnie → ile mogłaby kosztować PKV → ile możesz zaoszczędzić miesięcznie i rocznie.
W ComVers GmbH doradzamy również w języku polskim i porównujemy oferty różnych prywatnych ubezpieczycieli.
Napisz do nas i sprawdź, czy nie przepłacasz za swoje ubezpieczenie zdrowotne.
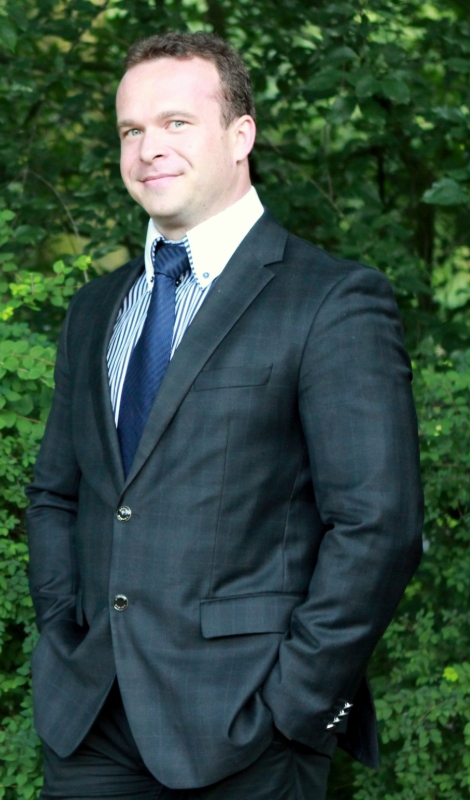
Doświadczony broker ubezpieczeniowy z ponad 27-letnim stażem zawodowym, specjalizujący się w kompleksowej obsłudze klientów biznesowych. Wykształcony jako Versicherungskaufmann oraz certyfikowany doradca ds. ubezpieczeń dla przedsiębiorstw (Fachberater für betriebliche Risiken), posiada szeroką wiedzę i praktyczne doświadczenie w zakresie zarządzania ryzykiem.
Prezes spółki brokerskiej ComVers GmbH z siedzibą w Hamburgu. Ekspert w dziedzinie ubezpieczeń transportowych, odpowiedzialności cywilnej, majątkowych oraz zdrowotnych.
Łączy wieloletnią praktykę z indywidualnym podejściem do klienta, wspierając firmy w skutecznej ochronie ich działalności i minimalizacji ryzyka.