
Praca z domu stała się dla wielu osób codziennością. Laptop, telefon, dokumenty klientów i dostęp do firmowych systemów znajdują się dziś nie tylko w biurze, ale również w prywatnym mieszkaniu.
Home Office zapewnia wygodę i elastyczność, ale jednocześnie tworzy dodatkowe ryzyka. Standardowe ubezpieczenie mieszkania nie zawsze obejmuje sprzęt oraz mienie wykorzystywane zawodowo. Dlatego warto sprawdzić, gdzie kończy się ochrona prywatna, a zaczyna odpowiedzialność pracodawcy lub potrzeba wykupienia ubezpieczenia firmowego.
Home Office to nie tylko sprzęt
Ochrona domowego miejsca pracy powinna uwzględniać znacznie więcej niż laptop czy monitor. Ważne są również:
- firmowe i prywatne urządzenia wykorzystywane do pracy,
- papierowe dokumenty,
- dane klientów i kontrahentów,
- dostęp do firmowych systemów,
- odpowiedzialność wobec osób trzecich,
- skutki przerwy w prowadzeniu działalności.
Zalanie, przepięcie, kradzież, pożar czy cyberatak mogą nie tylko uszkodzić urządzenia, ale również uniemożliwić dalszą pracę i narazić firmę na dodatkowe koszty.
Czy prywatne ubezpieczenie mieszkania wystarczy?
Niemiecka Hausratversicherung chroni wyposażenie mieszkania najczęściej między innymi w przypadku pożaru, włamania, wandalizmu oraz szkód spowodowanych wodą wodociągową. Dokładny zakres zawsze zależy jednak od warunków konkretnej polisy.
Sprzęt firmowy lub przedmioty używane zawodowo nie muszą być chronione na takich samych zasadach jak prywatne wyposażenie domu. Znaczenie może mieć również sposób wykorzystywania pomieszczenia oraz to, czy domowe biuro stanowi część mieszkania, czy jest osobnym lokalem z oddzielnym wejściem.
Warto sprawdzić:
- czy sprzęt wykorzystywany zawodowo jest objęty ochroną,
- czy w umowie znajdują się limity dotyczące elektroniki,
- czy ochrona obejmuje przepięcia i przypadkowe uszkodzenia,
- czy firmowe wyposażenie nie zostało wyłączone z polisy,
- czy suma ubezpieczenia odpowiada rzeczywistej wartości mienia.
Sprzęt służbowy a prywatne urządzenia
W Home Office często wykorzystywany jest zarówno sprzęt przekazany przez pracodawcę, jak i prywatne urządzenia pracownika. W przypadku służbowego laptopa odpowiedzialność za szkodę może zależeć od okoliczności zdarzenia, ustaleń dotyczących pracy zdalnej oraz wewnętrznych zasad obowiązujących u pracodawcy. Jeżeli prywatny komputer jest regularnie używany zawodowo, należy sprawdzić, czy ubezpieczyciel dopuszcza takie wykorzystanie i w jakim zakresie urządzenie pozostaje chronione. Nie warto zakładać, że każda szkoda powstała w mieszkaniu zostanie automatycznie pokryta przez prywatną polisę.
Dokumenty i dane klientów również wymagają ochrony
Home Office wiąże się także z odpowiedzialnością za informacje przechowywane poza siedzibą firmy. Mogą to być:
- dane osobowe klientów,
- umowy i dokumentacja,
- dane dostępowe do systemów,
- korespondencja firmowa,
- informacje finansowe,
- wewnętrzne materiały przedsiębiorstwa.
Utrata laptopa, nieuprawniony dostęp do poczty, złośliwe oprogramowanie albo brak aktualnej kopii zapasowej mogą doprowadzić do utraty danych lub naruszenia ich poufności.
Dlatego ochrona ubezpieczeniowa powinna być połączona z odpowiednimi zabezpieczeniami technicznymi. Ważne są regularne aktualizacje, szyfrowanie urządzeń, bezpieczne kopie zapasowe, silne hasła oraz uwierzytelnianie wieloskładnikowe.
Jakie ubezpieczenia warto rozważyć?
Geschäftsinhaltsversicherung
Firmowe ubezpieczenie mienia może chronić wyposażenie wykorzystywane w działalności, między innymi komputery, elektronikę, meble biurowe i inne urządzenia.
Należy sprawdzić, czy adres Home Office został uwzględniony jako miejsce ubezpieczenia oraz jakie zdarzenia obejmuje wybrany wariant.
Elektronikversicherung
Przy kosztownym lub specjalistycznym sprzęcie standardowa ochrona mienia może okazać się niewystarczająca. Ubezpieczenie elektroniki może obejmować szerszy zakres nagłych i nieprzewidzianych uszkodzeń.
Zakres może różnić się w zależności od oferty, dlatego szczególnie ważne są definicje zdarzeń, wyłączenia odpowiedzialności oraz wysokość udziału własnego.
Betriebshaftpflicht lub Berufshaftpflicht
Prywatne ubezpieczenie OC zazwyczaj nie jest przeznaczone do pokrywania szkód wynikających z prowadzenia działalności gospodarczej.
W zależności od wykonywanego zawodu potrzebne może być ubezpieczenie odpowiedzialności cywilnej działalności albo ochrona odpowiedzialności zawodowej. Może ona mieć znaczenie w przypadku szkód wyrządzonych klientom lub innym osobom w związku z wykonywaną pracą.
Cyberversicherung
Cyberubezpieczenie może obejmować skutki ataków hakerskich, phishingu, złośliwego oprogramowania, utraty danych oraz naruszenia bezpieczeństwa informacji.
W zależności od umowy ochrona może uwzględniać:
- pomoc specjalistów IT,
- analizę i usunięcie skutków incydentu,
- odtworzenie utraconych danych,
- koszty prawne,
- roszczenia osób trzecich,
- skutki przerwy w działalności.
Polisa cyber nie zastępuje jednak zabezpieczeń technicznych. Ubezpieczyciel może wymagać stosowania określonych środków ochrony systemów i danych.
Betriebsunterbrechungsversicherung
Uszkodzenie sprzętu lub brak dostępu do danych może zatrzymać działalność firmy. Oprócz kosztów naprawy pojawia się wtedy ryzyko utraty przychodów oraz konieczność dalszego regulowania stałych zobowiązań.
Ubezpieczenie przerwy w działalności może pomóc ograniczyć finansowe konsekwencje przestoju, jeżeli jego przyczyna znajduje się w zakresie polisy.
Ile kosztuje ochrona Home Office?
Nie istnieje jedna cena odpowiednia dla każdego domowego biura. Wysokość składki może zależeć między innymi od:
- rodzaju wykonywanej działalności,
- wartości firmowego wyposażenia,
- wysokości rocznego obrotu,
- liczby pracowników,
- zakresu przechowywanych danych,
- wybranych sum ubezpieczenia,
- lokalizacji,
- historii wcześniejszych szkód,
- wysokości udziału własnego.
Niewielkie stanowisko pracy osoby zatrudnionej może wymagać innego rozwiązania niż Home Office przedsiębiorcy, który przechowuje dane klientów i prowadzi z domu całą działalność.
Dlatego cenę warto oceniać razem z zakresem ochrony. Niska składka nie będzie korzystna, jeżeli polisa nie obejmuje najważniejszych ryzyk.
Wypadek podczas pracy z domu
Pracownicy wykonujący obowiązki w Home Office mogą podlegać niemieckiemu ustawowemu ubezpieczeniu wypadkowemu. Kluczowy jest jednak bezpośredni związek zdarzenia z wykonywaną pracą.
Ochrona nie obejmuje automatycznie każdej czynności wykonywanej w mieszkaniu podczas godzin pracy. Znaczenie ma cel działania oraz to, czy zdarzenie było związane z obowiązkami zawodowymi, czy miało charakter prywatny.
Checklista ochrony Home Office
Przed rozpoczęciem lub kontynuowaniem pracy z domu warto odpowiedzieć na kilka pytań:
- Do kogo należy sprzęt używany podczas pracy?
- Czy urządzenia firmowe są objęte prywatną polisą?
- Czy pracodawca ubezpieczył przekazane wyposażenie?
- Czy adres Home Office został zgłoszony w ubezpieczeniu firmy?
- Czy polisa obejmuje zalanie, pożar, przepięcie i kradzież?
- Czy zakres uwzględnia przypadkowe uszkodzenie elektroniki?
- Jak przechowywane i zabezpieczane są dokumenty klientów?
- Czy wykonywane są regularne kopie zapasowe?
- Czy firma posiada ochronę na wypadek cyberataku?
- Kto poniesie koszty przerwy w działalności?
Ochrona dopasowana do sposobu pracy
Inne potrzeby ma pracownik okazjonalnie wykonujący obowiązki z domu, a inne przedsiębiorca prowadzący w mieszkaniu całą działalność.
Dobrze dopasowana ochrona powinna uwzględniać nie tylko wartość sprzętu, lecz również dokumenty, dane, odpowiedzialność wobec klientów i możliwe konsekwencje przestoju.
Nie warto czekać na pierwszą szkodę. Wcześniejsza analiza polis pozwala sprawdzić, gdzie znajdują się luki i czy obecna ochrona odpowiada rzeczywistemu sposobowi pracy.
Artykuł ma charakter informacyjny. Dokładny zakres ochrony wynika zawsze z warunków konkretnej umowy ubezpieczenia.
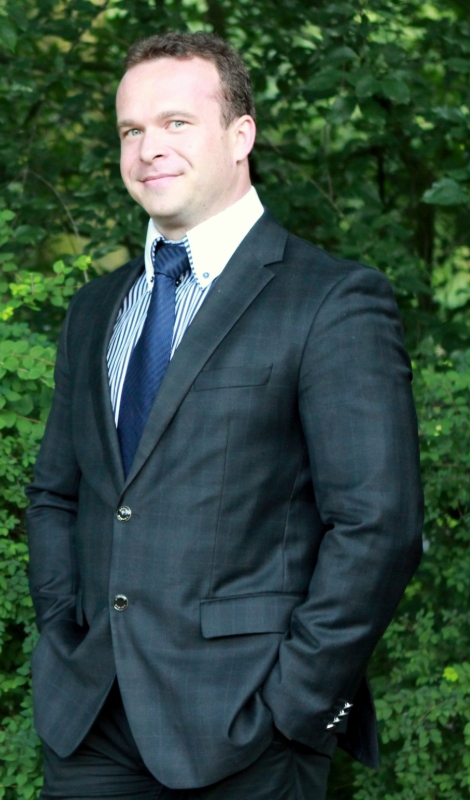
Doświadczony broker ubezpieczeniowy z ponad 27-letnim stażem zawodowym, specjalizujący się w kompleksowej obsłudze klientów biznesowych. Wykształcony jako Versicherungskaufmann oraz certyfikowany doradca ds. ubezpieczeń dla przedsiębiorstw (Fachberater für betriebliche Risiken), posiada szeroką wiedzę i praktyczne doświadczenie w zakresie zarządzania ryzykiem.
Prezes spółki brokerskiej ComVers GmbH z siedzibą w Hamburgu. Ekspert w dziedzinie ubezpieczeń transportowych, odpowiedzialności cywilnej, majątkowych oraz zdrowotnych.
Łączy wieloletnią praktykę z indywidualnym podejściem do klienta, wspierając firmy w skutecznej ochronie ich działalności i minimalizacji ryzyka.