
Wiele osób prowadzących własną działalność gospodarczą, właścicieli gabinetów lub przedsiębiorców pełni w swojej firmie kluczową rolę. Jeśli osoba ta nie może wykonywać swoich obowiązków przez dłuższy czas z powodu choroby lub wypadku, często ma to daleko idące konsekwencje: dochody spadają lub całkowicie zanikają, podczas gdy bieżące koszty, takie jak czynsz, wynagrodzenia, raty leasingowe, kredyty czy składki ubezpieczeniowe, nadal są naliczane. Szczególnie dla mniejszych firm lub gabinetów może to stanowić zagrożenie dla ich dalszego funkcjonowania.
Czym jest ubezpieczenie od utraty dochodów z działalności?
Ubezpieczenie od utraty dochodów z działalności może stanowić w tym przypadku ważny element. Ma ono pomóc w stabilizacji finansowej działalności, gdy właściciel jest tymczasowo niezdolny do pracy z powodu choroby lub wypadku. W zależności od warunków umowy można zabezpieczyć bieżące koszty i złagodzić straty ekonomiczne. Ponadto często można również objąć ubezpieczeniem tzw. koszty zastępstwa. Może to być ważne na przykład wtedy, gdy właściciel gabinetu lekarskiego zachoruje i na czas jego nieobecności zatrudniony zostanie inny lekarz jako zastępca, aby utrzymać funkcjonowanie gabinetu. Celem jest zapewnienie firmie czasu do momentu, aż dana osoba wyzdrowieje i będzie gotowa do powrotu do pracy.
Nie chodzi tu tylko o uniknięcie krótkoterminowych problemów z płynnością finansową. Odpowiednie zabezpieczenie przyczynia się również do zapewnienia ciągłości działalności, nie narażania relacji z klientami lub pacjentami oraz utrzymania miejsc pracy. W przypadku firm i gabinetów prowadzonych przez właścicieli nie da się często w prosty sposób zastąpić kluczowej osoby. Tym ważniejsze jest więc uwzględnienie tego ryzyka na wczesnym etapie w własnym planie zabezpieczenia na przyszłość.
Dzienny zasiłek chorobowy a ubezpieczenie od przestoju – kluczowe różnice
Istnieje tu zasadnicza różnica w stosunku do dziennego zasiłku chorobowego, o którym być może również pomyśleli Państwo w tym kontekście: dzienny zasiłek chorobowy służy przede wszystkim zastąpieniu dochodów osobistych. Świadczenie to jest zatem traktowane jako zastępcze źródło dochodu, tzn. służy prywatnemu zabezpieczeniu, dlatego składki na ten cel nie są uznawane za koszty działalności.
W przypadku odpowiednio skonstruowanego ubezpieczenia od przestoju działalności sytuacja może wyglądać inaczej: w ubezpieczeniu od przestoju działalności w gabinecie medycznym na pierwszym planie nie znajduje się prywatne utrzymanie, lecz sama działalność. Świadczenie ubezpieczeniowe służy pokryciu strat związanych z przestojem działalności oraz bieżących kosztów. W zależności od sytuacji może to stanowić decydującą zaletę. Klasyfikację podatkową należy jednak zawsze sprawdzać indywidualnie.
Jak zapewnić ciągłość działania firmy w trudnych sytuacjach?
Właściciele gabinetów i osoby prowadzące działalność gospodarczą powinni zatem zadawać sobie nie tylko pytanie, z czego będą się utrzymywać w przypadku choroby. Równie ważne jest pytanie, w jaki sposób ich działalność będzie mogła dalej funkcjonować. Osoby ponoszące odpowiedzialność za pracowników, klientów/pacjentów oraz bieżące zobowiązania nie powinny lekceważyć tego ryzyka.
Chętnie wspólnie z Państwem sprawdzimy, czy ubezpieczenie od utraty dochodów w gabinecie jest odpowiednie dla Państwa sytuacji biznesowej oraz jaki zakres ochrony jest wskazany. Najlepiej umówić się już teraz na spotkanie doradcze.
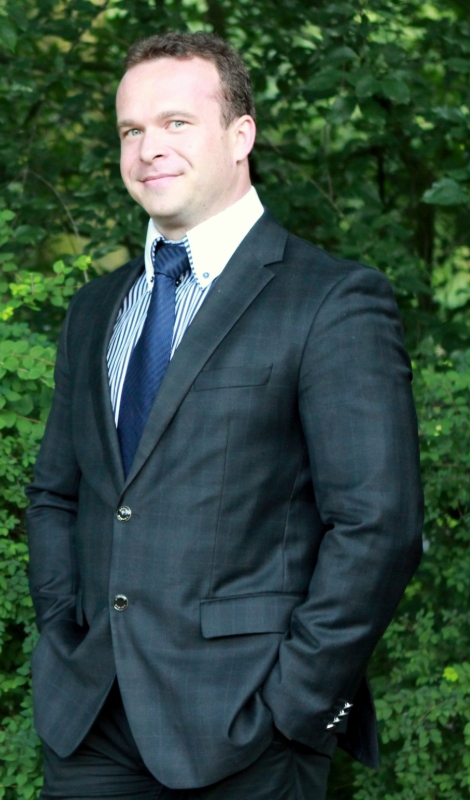
Doświadczony broker ubezpieczeniowy z ponad 27-letnim stażem zawodowym, specjalizujący się w kompleksowej obsłudze klientów biznesowych. Wykształcony jako Versicherungskaufmann oraz certyfikowany doradca ds. ubezpieczeń dla przedsiębiorstw (Fachberater für betriebliche Risiken), posiada szeroką wiedzę i praktyczne doświadczenie w zakresie zarządzania ryzykiem.
Prezes spółki brokerskiej ComVers GmbH z siedzibą w Hamburgu. Ekspert w dziedzinie ubezpieczeń transportowych, odpowiedzialności cywilnej, majątkowych oraz zdrowotnych.
Łączy wieloletnią praktykę z indywidualnym podejściem do klienta, wspierając firmy w skutecznej ochronie ich działalności i minimalizacji ryzyka.